
Expansão de data centers, crescimento da energia solar e aumento da demanda elétrica colocam pressão sobre a infraestrutura que vai sustentar a próxima fase da economia brasileira
O sistema elétrico brasileiro está entrando em uma nova fase de expansão. Segundo projeções da Empresa de Pesquisa Energética (EPE), do Operador Nacional do Sistema Elétrico (ONS) e da Câmara de Comercialização de Energia Elétrica (CCEE), a carga do Sistema Interligado Nacional deve crescer, em média, 4% ao ano entre 2026 e 2030, até atingir 98.824 MW médios no fim da década. Parte relevante desse crescimento tem um nome que até pouco tempo atrás raramente aparecia nas projeções do setor elétrico: data centers.
A própria EPE já reconhece esses empreendimentos como grandes cargas elétricas que precisam entrar no planejamento da expansão da transmissão. O órgão criou, inclusive, uma estrutura específica para coletar dados de novos projetos de data center, um sinal de que o ritmo de chegada desses empreendimentos passou a exigir monitoramento próprio, fora da curva tradicional de crescimento industrial.
Ao mesmo tempo, a matriz elétrica brasileira passa por uma transformação acelerada. Segundo o Balanço Energético Nacional 2026, a capacidade instalada de geração solar fotovoltaica chegou a 64.793 MW em 2025, um crescimento de 33,7% em relação ao ano anterior. A geração solar somou 88,1 TWh, alta de 24,7%. Somente em 2025 foram adicionados 16,3 GW de capacidade solar, fazendo a fonte responder por 24,8% de toda a capacidade instalada de geração elétrica do país. Solar e eólica juntas já respondem por 26,4% da geração nacional, e 86,8% da matriz elétrica brasileira é renovável, um dos índices mais altos do mundo.
A bioeletricidade também bateu recorde, com 66,1 TWh gerados em 2025 (8,5% da matriz), a partir principalmente de bagaço de cana e licor preto da indústria de celulose. A geração total do país somou 775,9 TWh, alta de 3,3%, com a autoprodução, geração feita pela própria indústria para consumo interno, respondendo por 176 TWh, ou 22,7% desse total, reflexo direto da corrida das empresas por segurança energética própria.
Com uma matriz limpa e geração renovável sobrando em diversas regiões, o desafio brasileiro deixou de ser a produção de energia. “O problema não é produzir energia. É entregar essa energia no ponto certo, com a qualidade certa e no prazo certo”, resume Saulo Honma, diretor-presidente da GTel, empresa de montagem eletromecânica que atua há mais de 50 anos em instalações elétricas e industriais e em usinas de geração.
Um data center de inteligência artificial concentra dezenas ou até centenas de megawatts em um único ponto de conexão, o que exige subestação de alta tensão, linha de transmissão dedicada e, com frequência, reforço na rede da distribuidora ou da transmissora. Esse tipo de obra não segue o calendário do mercado de tecnologia: depende de aprovações, filas de fabricação de transformadores e painéis, e prazos de engenharia pesada que podem levar mais de um ano, enquanto o setor de tecnologia opera em ciclos de meses.
Além da conexão, existe a questão da continuidade. Uma indústria tradicional tolera uma parada de alguns minutos; um data center não tolera interrupção. Isso muda toda a arquitetura elétrica do projeto: dupla alimentação, grupos geradores, sistemas de no-break (UPS) e chaves de transferência automática, com exigências de comissionamento e testes muito mais rígidas do que as de uma planta industrial comum.
A refrigeração segue a mesma lógica de elevação de exigência. Um único rack de inteligência artificial pode dissipar mais de 100 kW de calor, de dez a vinte vezes mais que um rack tradicional, o que transforma a climatização de sistema de conforto em sistema de processo, com água gelada, resfriamento líquido direto no chip e redundância também em chillers, bombas e torres de resfriamento.
“É uma infraestrutura invisível justamente porque, quando bem-feita, ninguém percebe. Ninguém nota a subestação que não falha, o cabo dimensionado corretamente ou o sistema de automação que detecta o problema antes de virar uma parada. Ela só aparece quando dá errado”, diz Saulo Honma, diretor-presidente da GTEL.
Se há um fator que hoje limita mais o crescimento do setor do que capital ou tecnologia, é a mão de obra especializada, resultado de décadas com pouca formação técnica no país e de uma geração experiente que está se aposentando. Isso pressiona custos, prazos e, o que é mais grave, a segurança das obras. Empresas do setor têm respondido com investimento em formação interna, parcerias com fornecedores de mão de obra e modernização de frota e equipamentos para ganhar produtividade, mas o consenso é que, sem uma política coordenada entre governo, Sistema S, empresas e sindicatos, parte dos cronogramas hoje anunciados para energia e data centers não vai se cumprir.
O tamanho do desafio aparece nos números do próprio setor. As 20 maiores empresas de montagem industrial do país faturaram juntas R$14,88 bilhões em 2024, segundo o ranking da revista O Empreiteiro. Já o setor de máquinas e equipamentos fechou 2025 com receita líquida de R$ 298,9 bilhões, alta de 7,3%, e suas empresas planejam investir R$ 10,07 bilhões em 2026, dos quais 36,4% em modernização tecnológica, 34,4% em ampliação de capacidade e 22,6% em manutenção e reposição de ativos depreciados, segundo a Associação Brasileira da Indústria de Máquinas e Equipamentos (Abimaq). É o retrato de uma indústria que está, ao mesmo tempo, crescendo e se atualizando.
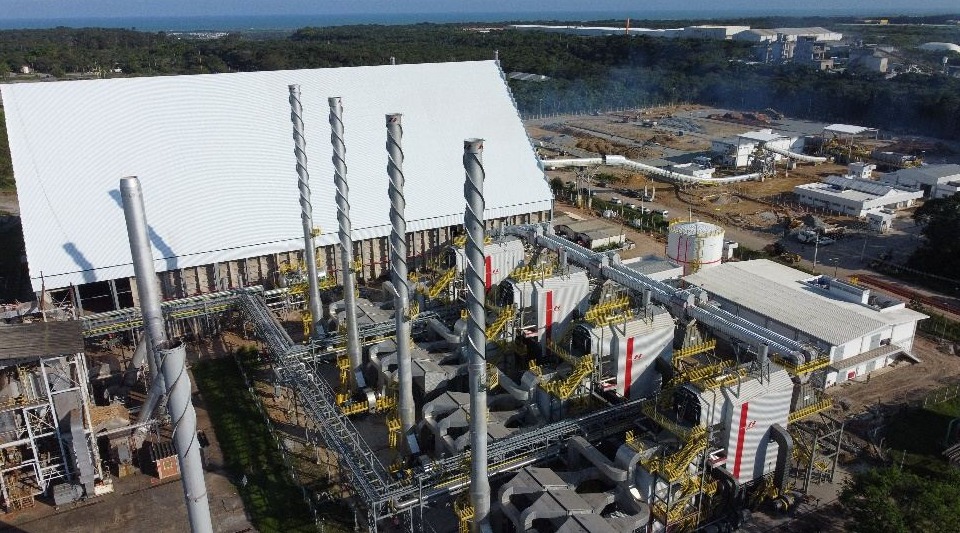
Fundada em 1975 por três amigos formados na Escola Técnica Getúlio Vargas, a GTEL nasceu executando instalações elétricas simples e acompanhou, nas décadas seguintes, a industrialização brasileira: das instalações elétricas para as subestações, depois para as disciplinas mecânica, de tubulação e de automação, até chegar à entrega de plantas completas em regime EPC, em que a empresa assume projeto, fornecimento e montagem.
Esse caminho levou a companhia a mais de 2,2 GW montados em usinas termelétricas e mais de 600 MWp em usinas fotovoltaicas, além de plantas de biomassa e biometano e de mais de 6.500 projetos industriais entregues em todo o país. Entre os clientes estão nomes como Embraer e Honda, além de usinas de geração térmica, solar e de biocombustíveis.
Para Saulo Honma, diretor-presidente da GTEL, a entrada em data centers é uma consequência natural dessa trajetória: “O data center é o passo seguinte dessa mesma lógica: é uma planta industrial de energia e refrigeração, com exigência máxima de confiabilidade.”
Olhando para os próximos cinco anos, a expectativa é que os maiores volumes de investimento se concentrem em cinco frentes: infraestrutura digital (data centers e suas subestações dedicadas), transmissão e conexão à rede, geração firme e flexível (térmicas, biomassa e armazenamento em baterias), descarbonização da indústria e agroindústria de energia, com etanol de milho e biogás.
Se o Brasil quer sustentar a corrida por inteligência artificial, digitalização e data centers, o recado do setor de montagem eletromecânica é direto: a infraestrutura que sustenta tudo isso, pouco visível, pouco noticiada, mas decisiva, precisa entrar no radar com a mesma urgência dada à geração de energia.